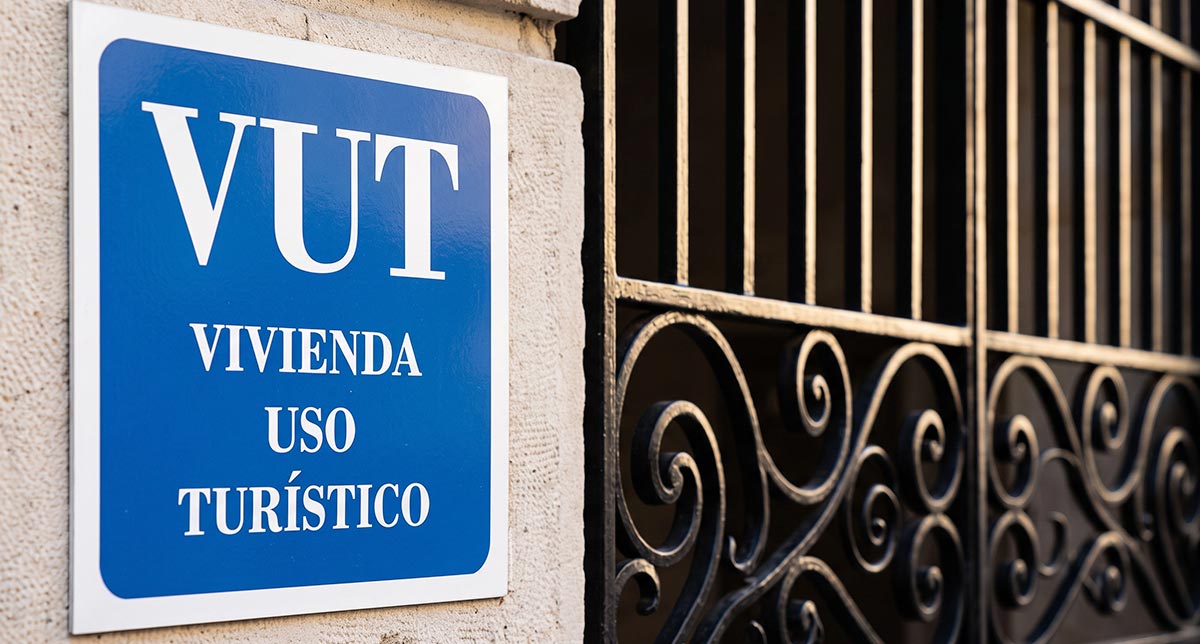
La derogación del Real Decreto-ley 26/2026 deja sin efecto la reforma que pretendía aplicar un IVA del 10% a las estancias de hasta 30 noches. Los pisos turísticos mantendrán el régimen fiscal anterior, aunque los alojamientos que presten servicios propios de la industria hotelera seguirán tributando como hasta ahora.
Los pisos turísticos no tendrán que aplicar el nuevo IVA del 10% que el Gobierno había previsto para una parte de los alquileres de corta duración. El Congreso de los Diputados ha derogado el Real Decreto-ley 26/2026, aprobado a finales de septiembre, por lo que la modificación fiscal que debía comenzar a aplicarse el próximo 1 de diciembre queda sin efecto.
La decisión cambia por completo el escenario planteado inicialmente. La norma establecía que determinados arrendamientos de apartamentos y viviendas amuebladas de hasta 30 noches dejarían de estar exentos de IVA y pasarían a tributar al tipo reducido del 10%, incluso aunque el propietario no prestara servicios propios de la industria hotelera.
Ese cambio ya no se producirá. Al haber decaído el real decreto-ley antes de la fecha prevista para la entrada en vigor de la modificación del IVA, los pisos turísticos continuarán sometidos al régimen fiscal que existía antes de su aprobación.
Los pisos turísticos mantienen la exención del IVA en los alquileres sin servicios hoteleros
La principal consecuencia de la derogación es que se mantiene el criterio vigente para determinar cuándo un alquiler turístico debe repercutir IVA.
Con carácter general, el alquiler de un apartamento o vivienda turística en el que el propietario se limita a poner el inmueble a disposición del huésped, sin prestar servicios complementarios propios de la industria hotelera, continúa exento del impuesto.
Por tanto, la duración de la estancia no provocará por sí sola que el alquiler pase a tributar al 10%. Una reserva de varios días o semanas seguirá pudiendo estar exenta de IVA si consiste exclusivamente en la cesión temporal de la vivienda y no incorpora servicios característicos de un establecimiento hotelero.
Esta es precisamente una de las principales diferencias respecto a la reforma ahora derogada. El Gobierno había establecido que las estancias de un mismo arrendatario de hasta 30 noches quedarían sujetas al IVA del 10%, con determinadas excepciones. La caída del decreto elimina ese nuevo criterio temporal.
El IVA del 10% no llegará a aplicarse a las estancias de hasta 30 noches
El Real Decreto-ley 26/2026 fue publicado el 30 de septiembre y contemplaba cambios relevantes en la fiscalidad de los pisos turísticos. Aunque la norma entró en vigor con carácter general el 1 de octubre, la modificación específica relativa al IVA tenía fijados sus efectos para el 1 de diciembre de 2026.
Sin embargo, el Congreso acordó su derogación el 2 de octubre.
Esto significa que la reforma fiscal ha quedado anulada antes de llegar a desplegar efectos sobre los alquileres turísticos. Los propietarios y gestores, por tanto, no tendrán que adaptar sus sistemas de facturación para repercutir automáticamente un IVA del 10% por el mero hecho de que una estancia dure 30 noches o menos.
Tampoco será necesario modificar las tarifas de los alojamientos como consecuencia de esta medida ni incorporar el impuesto a las reservas afectadas a partir de diciembre, puesto que el cambio legal que debía sustentarlo ya no está vigente.
Qué pisos turísticos sí pagan actualmente un IVA del 10%
La derogación del decreto no significa que ningún apartamento turístico tribute por IVA.
Los pisos turísticos en los que se prestan servicios complementarios propios de la industria hotelera ya estaban sujetos al impuesto antes de la reforma y continuarán estándolo después de su derogación.
Los servicios hoteleros siguen marcando la diferencia
Cuando el alojamiento incluye prestaciones características de la actividad de hospedaje, la operación no disfruta de la exención habitual del alquiler de vivienda y debe aplicar el tipo reducido del 10% de IVA.
Entre estos servicios pueden encontrarse la limpieza periódica durante la estancia, el cambio periódico de ropa de cama y baño, la recepción y atención continuada al huésped, la lavandería, la restauración u otras prestaciones propias de los establecimientos hoteleros.
Por el contrario, actuaciones vinculadas a la mera entrega y conservación del inmueble, como la limpieza realizada únicamente a la entrada y salida de cada huésped, no convierten por sí mismas el alquiler en un servicio hotelero.
La situación fiscal vuelve así al punto anterior al decreto: la clave para determinar si corresponde aplicar IVA a los pisos turísticos no será que una reserva tenga una duración inferior a 30 noches, sino fundamentalmente la naturaleza de los servicios ofrecidos.
Qué pretendía cambiar el Gobierno en el IVA de los pisos turísticos
La reforma ahora derogada buscaba ampliar considerablemente el número de alquileres de corta duración sujetos a IVA.
Hasta ahora, un propietario podía alquilar una vivienda turística durante pocos días sin repercutir el impuesto siempre que se limitara a ceder temporalmente el inmueble y no prestara servicios propios de un hotel.
El Real Decreto-ley 26/2026 pretendía modificar este sistema para que los arrendamientos de apartamentos o viviendas amuebladas de hasta 30 noches dejaran de estar exentos en determinados supuestos y tributaran al 10% de IVA.
El Gobierno vinculaba así la fiscalidad no solo a los servicios prestados, sino también a la duración de la estancia.
La norma incluía, no obstante, una excepción para los alquileres realizados en el apartamento o vivienda en la que el propio arrendador tuviera su residencia habitual.
Con la derogación del real decreto-ley, toda esta modificación queda sin efecto.
Los propietarios de pisos turísticos no tendrán que repercutir el nuevo IVA
Para propietarios y gestores de pisos turísticos, la consecuencia inmediata es que desaparece la obligación fiscal adicional que se esperaba para diciembre.
Quienes actualmente exploten una vivienda turística sin servicios propios de la industria hotelera podrán continuar aplicando el régimen existente, sin repercutir el nuevo IVA del 10% únicamente por tratarse de una estancia corta.
Esto también elimina, al menos por ahora, uno de los principales interrogantes que había abierto la reforma: su posible repercusión sobre el precio final de las reservas.
La aplicación generalizada del impuesto a una parte significativa del alquiler vacacional podía haber llevado a algunos operadores a trasladar el 10% al huésped, mientras otros podrían haber reducido sus tarifas antes de impuestos para mantener precios competitivos.
Al desaparecer la medida, ese posible efecto sobre los precios de los pisos turísticos tampoco llegará a producirse como consecuencia de este decreto.
También decae el nuevo recargo del IBI para determinados pisos turísticos
La reforma no se limitaba al IVA. El Real Decreto-ley 26/2026 también habilitaba a determinados ayuntamientos para establecer recargos del Impuesto sobre Bienes Inmuebles a viviendas destinadas a alojamientos turísticos.
La medida contemplaba recargos de hasta el 50% de la cuota líquida del IBI en determinados municipios situados en zonas de mercado residencial tensionado. El porcentaje podía aumentar para propietarios con varios inmuebles destinados a alojamiento turístico.
La derogación del real decreto-ley deja igualmente sin efecto esta habilitación en los términos establecidos por la norma.
Por tanto, ni el nuevo régimen de IVA de los pisos turísticos ni los recargos del IBI previstos en el decreto se consolidan tras su rechazo parlamentario.
El Gobierno necesitará una nueva norma si quiere cambiar el IVA de los pisos turísticos
La caída del decreto no impide que el Ejecutivo vuelva a intentar modificar en el futuro la fiscalidad del alquiler turístico. Para hacerlo tendrá que impulsar una nueva iniciativa normativa y conseguir los apoyos parlamentarios necesarios para que el cambio se mantenga en vigor.
Hasta que eso ocurra, el régimen actual continúa siendo la referencia.
Los alquileres turísticos en los que únicamente se cede el uso de la vivienda, sin servicios característicos de la industria hotelera, mantienen con carácter general la exención del IVA. Cuando sí se prestan esos servicios, el alojamiento continúa sujeto al tipo reducido del 10%, como ya sucedía antes del decreto.
La diferencia es relevante: los pisos turísticos no pasan a pagar un IVA del 10% por el simple hecho de ofrecer estancias de corta duración. La medida que pretendía introducir ese cambio ha sido derogada antes de la fecha en la que debía comenzar a aplicarse.
El nuevo escenario devuelve así la fiscalidad de los pisos turísticos al régimen anterior y deja en suspenso uno de los cambios tributarios más relevantes que el Gobierno había planteado para el alquiler vacacional.